유트랜스퍼 뉴스룸
안녕하세요, 유트랜스퍼입니다!
최근 금융권과 소액 해외송금업체들이
촉각을 곤두세우고 있는 제도가 있는데요.
바로 내년부터 본격 도입되는
‘해외송금 통합 관리 시스템(ORIS)’입니다.
이 제도가 시행되면
개인 무증빙 해외송금 한도 10만 달러 규제가
전 업권 공통으로 적용되면서,
해외송금 시장에도 꽤 큰 변화가 예상되고 있어요.
오늘은 ORIS가 무엇인지, 왜 등장했는지,
개인 해외송금시 어떤 점에 주목해야 하는지
쉽게 풀어 정리해드릴게요!
1. 해외송금 통합 관리 시스템(ORIS)란?
ORIS(Overseas Remittance Integrated System)는
은행·카드사·핀테크·소액송금업체 등
모든 업권의 해외송금 정보를
하나의 시스템에서 통합 관리하는 국가 시스템입니다.
즉, 그동안 기관별로 따로 관리되던
송금 내역이 한 번에 연결되면서
실시간으로 한도 체크가 가능한 구조로 바뀌는 거예요.
2. ORIS가 왜 도입되는 걸까?
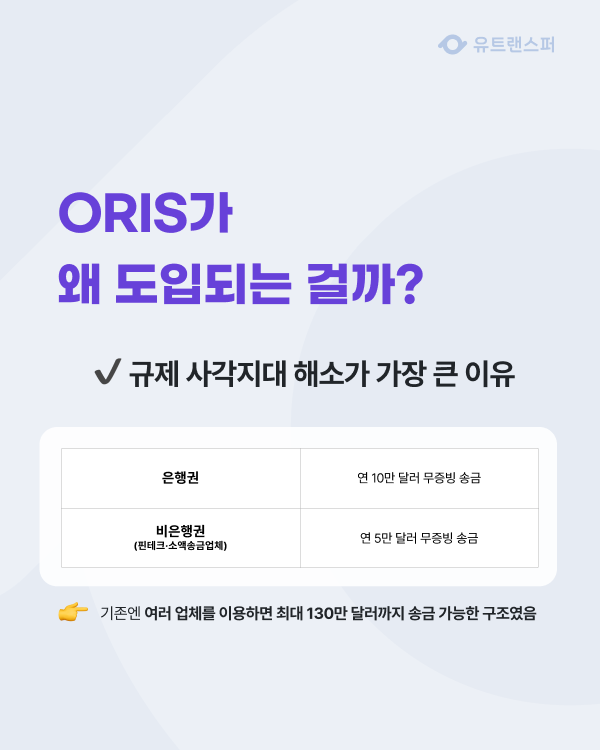
✔ 규제 사각지대 해소가 가장 큰 이유
지금까지는 업권(은행 vs 비은행)에 따라
송금 한도가 제각각이었습니다.
은행권 : 연 10만 달러 무증빙 송금
비은행권(핀테크·소액송금업체) : 연 5만 달러 무증빙 송금
→ 여러 업체를 이용하면 최대 130만 달러까지 송금 가능한 구조였음
덕분에 일부 소비자들은 규제를 피하기 위해
업체를 분산해 초과 송금을 하기도 했고,
정부는 이를 외화 유출 가능성이 있는 사각지대로 판단한 것이죠.
그래서 기재부는 환율 안정과 외환 건전성 관리를 위해
모든 송금 정보를 하나로 묶어 관리하는
ORIS 도입을 발표했습니다.
3. 내년부터 달라지는 개인 무증빙 해외송금 한도
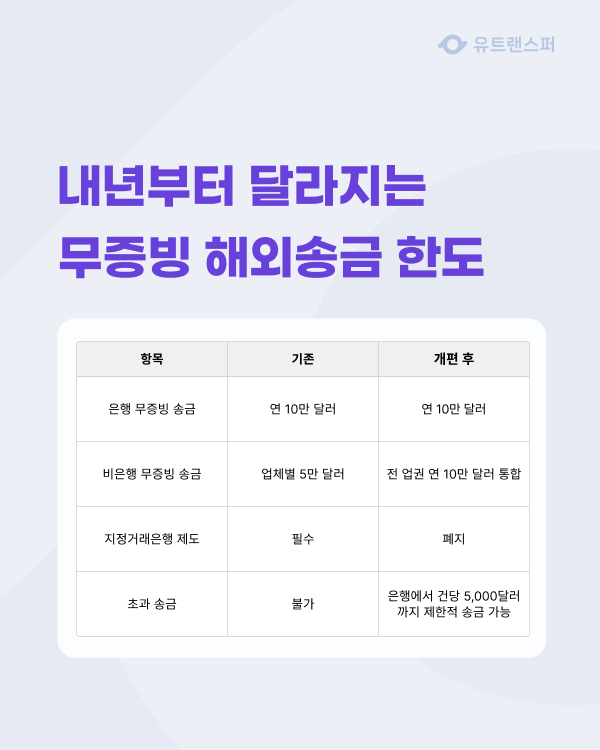
기획재정부 발표에 따르면,
2026년부터 모든 해외송금 업권의 무증빙 한도가
연 10만 달러로 통합됩니다.
✔ 달라지는 점
은행 무증빙 송금 : 연 10만 달러 > 연 10만 달러
비은행 무증빙 송금 : 업체별 5만 달러 > 전 업권 연 10만 달러 통합
지정거래은행 제도 : 필수 > 폐지
초과 송금 : 불가 > 은행에서 건당 5,000달러까지 제한적 송금 가능
이제는 어느 기관을 이용하든
연 10만 달러까지만 무증빙 송금이 가능해지는 거죠.
4. 변경된 제도에서 개인 송금자가 꼭 알아야 할 포인트
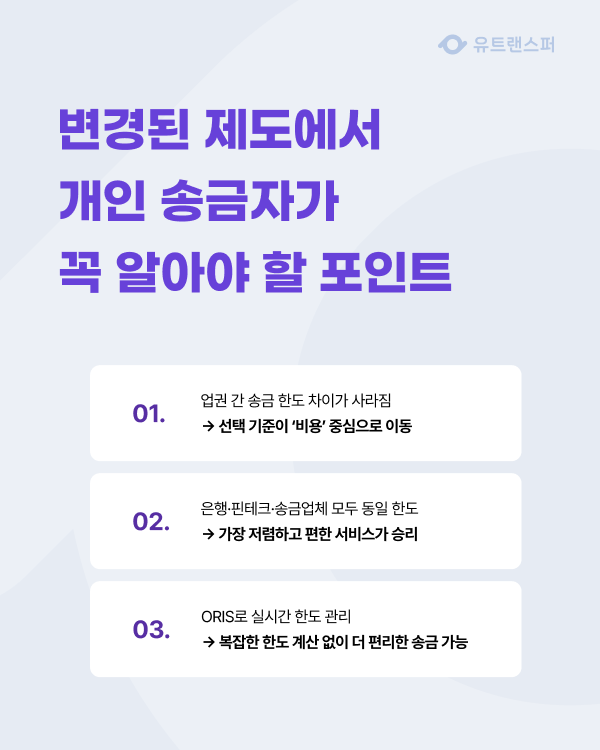
무증빙 한도가 통합되면서
앞으로 개인 송금자가 가장 신경 써야 할 부분은
“수수료와 환율”입니다.
왜냐하면
업권 간 송금 한도 차이가 사라짐
→ 선택 기준이 ‘비용’ 중심으로 이동
은행·핀테크·송금업체 모두 동일 한도
→ 가장 저렴하고 편한 서비스가 승리
ORIS로 실시간 한도 관리
→ 복잡한 한도 계산 없이 더 편리한 송금 가능
즉, 제도 개편 이후에는
“송금이 어디까지 가능한가?”에서 “어디가 더 싸고 편한가?”
로 소비자 기준이 완전히 바뀌게 됩니다.
5. 수수료·환율 경쟁이 본격화된다면?
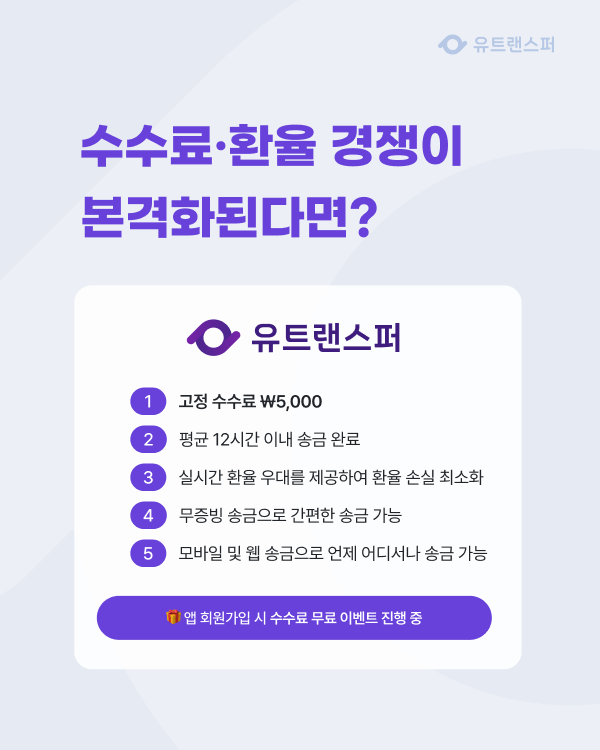
모든 업권이 동일한 규제 아래 놓인 만큼,
이제 개인 송금 시장은
수수료·환율 경쟁이 핵심이 됩니다.
그리고 이 영역에서 가장 강력한 경쟁력을 가진 곳이
바로 유트랜스퍼입니다.
ORIS가 도입되면
왜 유트랜스퍼를 통한 해외송금이
더 유리할까?
💸 얼마를 보내든 고정 수수료 5,000원
💰 업계 최고 수준 환율 우대
👤 비대면 본인인증으로 1분 가입완료
⚡ 12시간 이내 빠른 송금
🔐 업계 최고 보안 수준과 최다 라이선스
📲 앱 하나로 송금부터 진행상황 확인까지
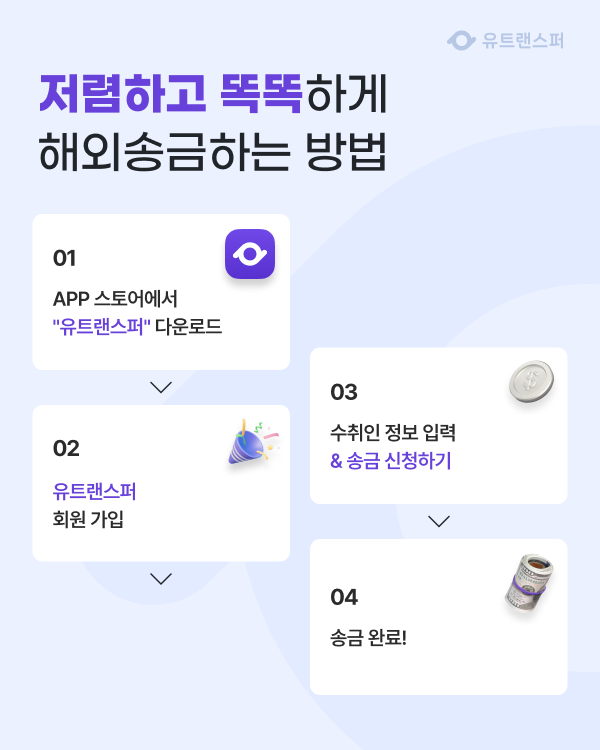
이제는 ‘한도’가 아니라
“얼마나 저렴하게 잘 보낼 수 있느냐”가
기준이기 때문에,
ORIS 이후 개인 송금 시장은
사실상 수수료 경쟁 중심으로 재편될 가능성이 높아요.
그렇다면?
고정 수수료 & 우대 환율 제공하는
유트랜스퍼 해외송금이 정답입니다.